
Hva er åpningsbalanse? Eiendeler, gjeld og egenkapital ved start
Åpningsbalansen viser eiendeler, gjeld og egenkapital ved oppstart eller omdanning. Se når den brukes og hva som må dokumenteres.
Innhold
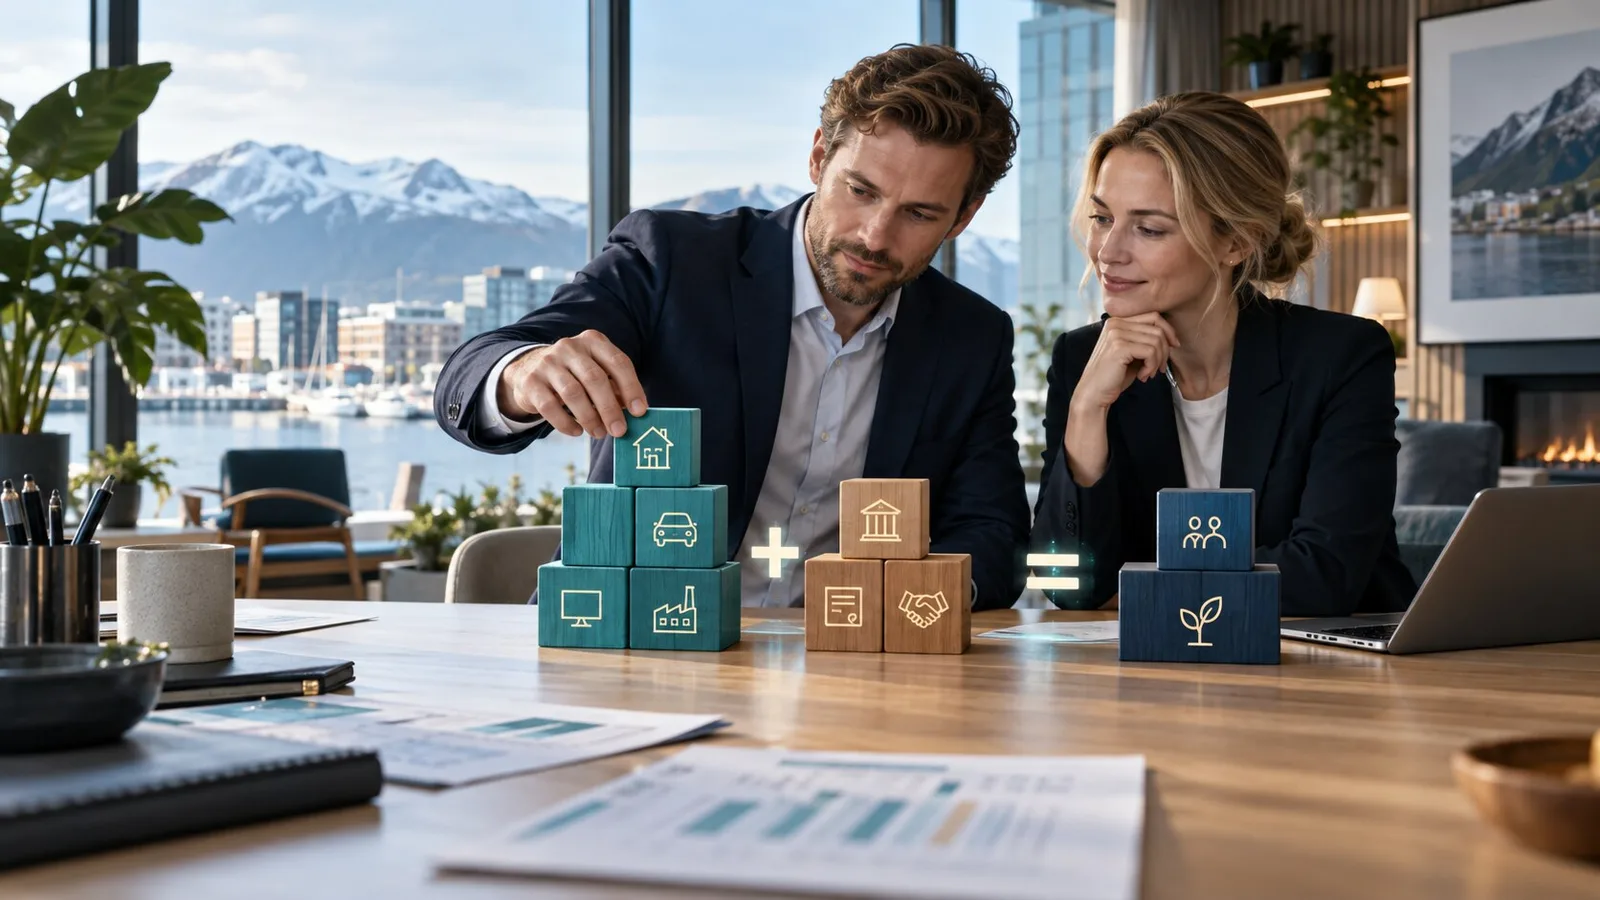
En åpningsbalanse viser hvilke eiendeler, hvilken gjeld og hvilken egenkapital en virksomhet starter en regnskapsperiode eller selskapsmessig situasjon med. Den følger grunnlikningen:
Eiendeler = egenkapital + gjeld
Når brukes åpningsbalanse?
Begrepet brukes blant annet ved oppstart, omdanning, fusjon, fisjon eller når virksomhet overføres til et nytt selskap. Ved ordinær bokføring blir inngående balanser normalt videreført fra foregående periodes avslutning.
Tingsinnskudd og verdsettelse
Når aksjekapitalen ikke bare betales i penger, men med eiendeler som utstyr, kjøretøy eller virksomhet, gjelder særskilte krav til beskrivelse, verdsettelse og bekreftelse. Verdiene må være forsvarlige og dokumenterte.
En åpningsbalanse er ikke en markedsverdivurdering av selskapet. Den bygger på regnskaps- og selskapsrettslige regler for de konkrete postene.
Hva bør kontrolleres?
Se etter dato, hvilke eiendeler og forpliktelser som er inkludert, verdsettelsesprinsipper og nødvendig bekreftelse. Ved kjøp eller omdanning bør avtaler og noter leses sammen med balansen.
Åpningsbalanse på Proffi
Proffi bør vise dokumentet som kilde når det er offentlig tilgjengelig, men ikke blande tallene med senere årsregnskap. Merk dato, hendelsestype og om tallene gjelder stiftelse, omdanning eller annen transaksjon.
Ofte stilte spørsmål
- Er åpningsbalanse det samme som balansen i årsregnskapet?
- Nei. Åpningsbalansen gjelder inngangen til en situasjon eller periode; årsbalansen gjelder sluttdatoen.
- Må revisor bekrefte den?
- Kravet avhenger av transaksjonen og regelverket. Tingsinnskudd og omdanning kan utløse særskilte bekreftelseskrav.
Kilder
- Altinn – stifte aksjeselskap – info.altinn.no (kontrollert 21. september 2026)
- Brønnøysundregistrene – aksjeselskap – brreg.no (kontrollert 21. september 2026)
Ser du noe som ikke stemmer? Meld fra om retting.
Relaterte artikler
Hva er en revisjonsberetning? Slik leser du den
Revisjonsberetningen uttrykker revisors konklusjon om årsregnskapet. Se hva normal beretning, forbehold og presisering betyr.
2 min lesetid