
Viderefakturering og MVA: Slik unngår du feil
Se forskjellen mellom viderefakturering, utlegg og kostnadsdeling, og hvorfor riktig kjøper og selgeransvar avgjør MVA-behandlingen.
Innhold
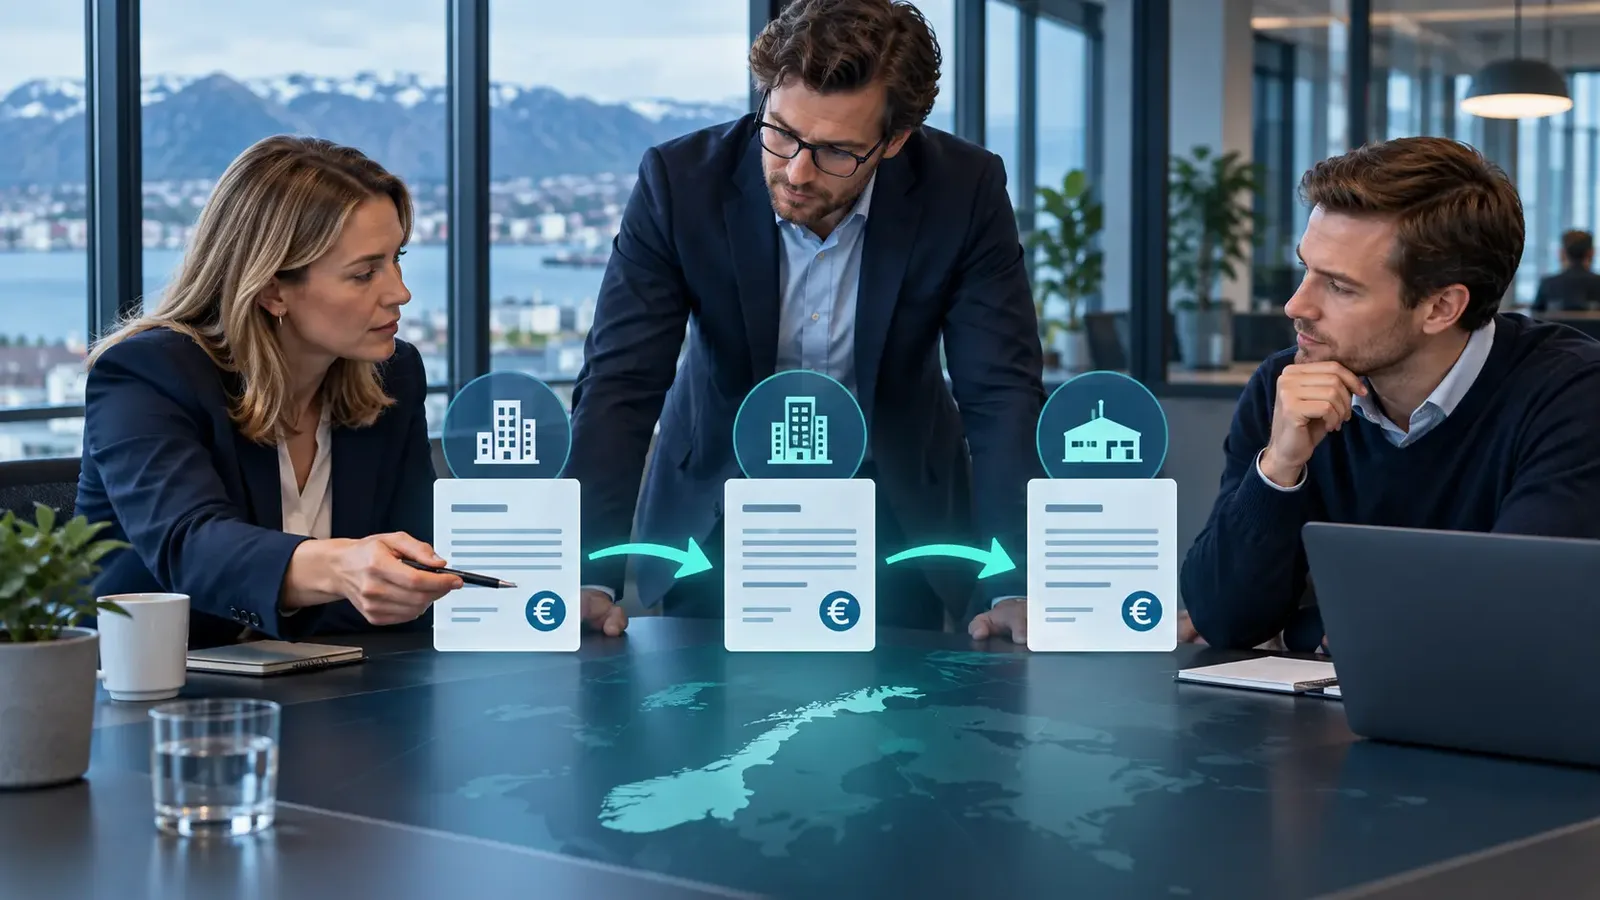
Viderefakturering brukes ofte når én virksomhet kjøper en vare eller tjeneste som helt eller delvis skal belastes en annen. MVA-behandlingen avgjøres ikke bare av om beløpet sendes videre uten påslag. Det sentrale er hva som faktisk er kjøpt og omsatt, hvem som er avtalepart og hvem som bærer selgeransvaret.
Når er det videre omsetning?
Hvis selskap A kjøper i eget navn og deretter leverer ytelsen til selskap B, kan det foreligge ny omsetning. Da skal A normalt utstede salgsdokument og behandle MVA etter reglene som gjelder for leveransen. At A ikke legger på fortjeneste, avgjør ikke alene spørsmålet.
Utlegg er noe annet
Ved et reelt utlegg opptrer betaleren på vegne av den egentlige kjøperen. Leverandørens faktura skal da peke ut sluttkunden som kjøper, mens en annen bare legger ut pengene. Refusjonen er ikke automatisk betaling for en ny leveranse.
Kostnadsdeling og fellesanskaffelser
Når flere virksomheter bruker en fellesanskaffelse, kan særskilte dokumentasjonsregler være aktuelle. Vurderingen er konkret. Avtaler, fakturamottaker, bruksfordeling, prisrisiko, kredittrisiko og ansvar ved mangler kan få betydning.
Faktura til feil selskap
Er leverandørens faktura stilet til feil konsernselskap, bør man ikke anta at feilen kan løses ved intern fakturering. Skatteetatens uttalelse beskriver at leverandøren i slike tilfeller må kunne kreditere feil mottaker og fakturere riktig kjøper.
På Proffi
Proffi kan redusere feil ved å vise korrekt juridisk navn, organisasjonsnummer, konsernforhold og MVA-status før bestilling. Systemet bør ikke foreslå MVA-kode uten at brukerens rolle og den reelle transaksjonen er avklart.
Kilde
Ofte stilte spørsmål
- Skal det alltid legges MVA på viderefakturering?
- Nei. Behandlingen avhenger av om det foreligger omsetning og hvilken type ytelse det gjelder.
- Er viderefakturering uten påslag et utlegg?
- Ikke nødvendigvis. Fravær av påslag er ikke alene avgjørende.
- Kan et konsern behandle alle kjøp som interne utlegg?
- Nei. Konsernselskaper er egne rettssubjekter, og hver transaksjon må vurderes konkret.
Relaterte artikler
Forskuddsskatt for bedrifter
Se hvordan forskuddsskatt for aksjeselskap fastsettes, betales og endres når forventet overskudd blir annerledes.
2 min lesetid
MVA-terminer: Frister for MVA-meldingen
Se hvordan MVA-terminer fungerer, når MVA-meldingen leveres og hvorfor noen virksomheter har andre rapporteringsperioder.
2 min lesetid
Skjermingsfradrag: Slik fungerer det for aksjer
Se hva skjermingsfradrag er, hvordan det beregnes og hvordan ubrukt skjerming kan påvirke skatt på utbytte og aksjegevinst.
2 min lesetid